SNNP ควง Kamu Kamu เปิดตัว “Jele Chewy x Kamu Kamu” รุก Gen Z ดันผลงาน 3Q26 ฟื้นตัวเด่น DAOL SEC เชียร์ “ซื้อ” เป้า 8.00 บาท
สำนักข่าว Work Life News — บริษัท ศรีนานาพร มาร์เก็ตติ้ง จำกัด (มหาชน) หรือ SNNP เดินเกมรุกตลาดเครื่องดื่มและขนมอย่างต่อเนื่อง ล่าสุดจับมือกับ “Kamu Kamu” แบรนด์ชาชั้นนำของไทย เปิดตัวผลิตภัณฑ์ใหม่ “Jele Chewy x Kamu Kamu” หวังขยายฐานผู้บริโภคกลุ่มคนรุ่นใหม่ (Gen Z) พร้อมเติมโมเมนตัมผลประกอบการช่วงครึ่งปีหลัง ด้าน บล.ดาโอ (DAOL SEC) ประเมินกำไรผ่านจุดต่ำสุดไปแล้วในไตรมาส 1/26 ยืนยันคำแนะนำ “ซื้อ” ที่ราคาเป้าหมาย 8.00 บาท
คอลแลบระดับแมส! ดึงรสชาโปรดสู่เยลลี่ชาผลไม้
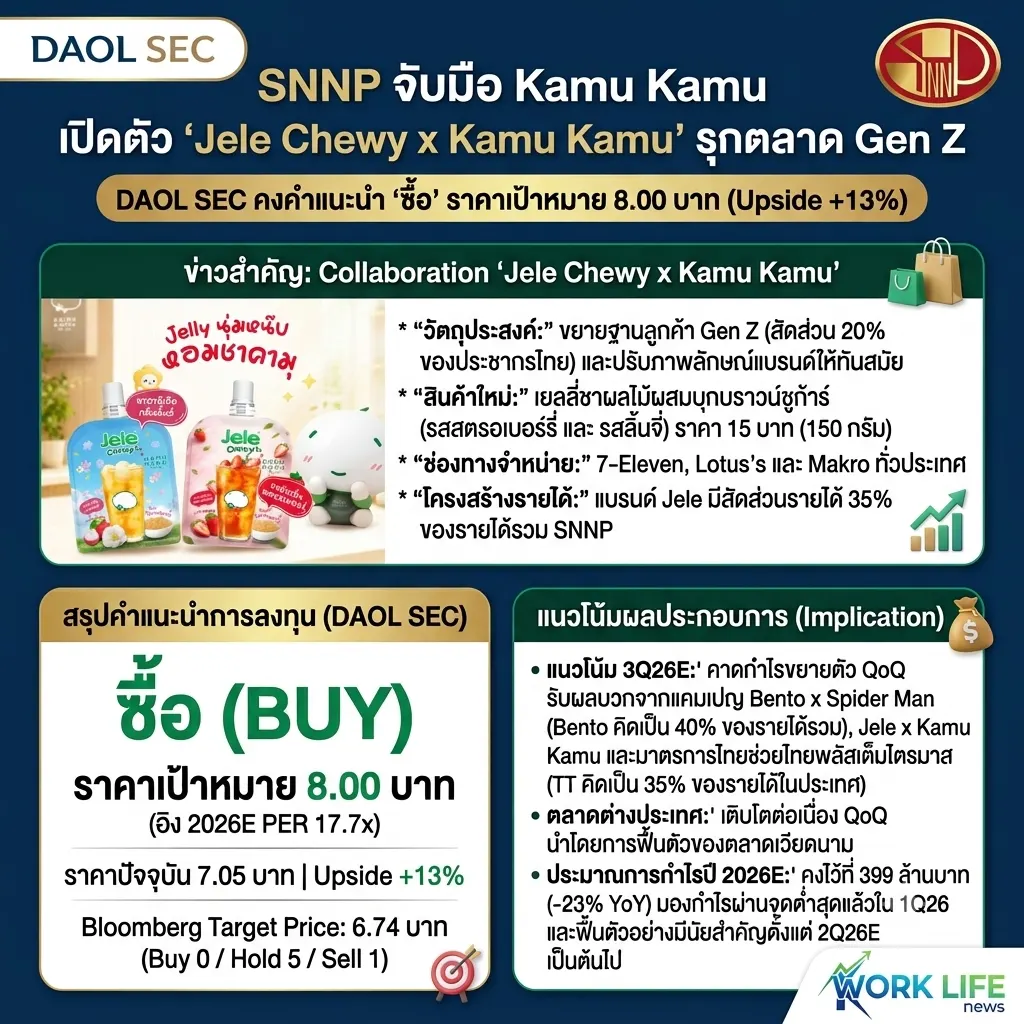
การร่วมมือกับ Kamu Kamu ในครั้งนี้เป็นการนำจุดแข็งของทั้งสองแบรนด์มาผสานกันอย่างลงตัว โดยนำรสชาติชาซิกเนเจอร์ยอดนิยมมาต่อยอดเป็นเยลลี่ชาผลไม้ที่ผสานความหอมของชาแท้ ความละมุนของผลไม้ และความเคี้ยวสนุกของบุกบราวน์ชูก้าร์
เจเล่ ชิววี่ x คามุ คามุ มีให้เลือก 2 รสชาติใหม่:
- เจเล่ ชิววี่ เยลลี่ชาอัสสัม ผสมบุกบราวน์ชูก้าร์ รสสตรอเบอร์รี่
- เจเล่ ชิววี่ เยลลี่ชาคามีเลีย ผสมบุกบราวน์ชูก้าร์ รสลิ้นจี่
ผลิตภัณฑ์มาในขนาดบรรจุ 150 กรัม ราคา 15 บาท วางจำหน่ายครอบคลุมช่องทางหลักทั่วประเทศ ทั้ง 7-Eleven, Lotus’s และ Makro
กลยุทธ์เจาะกลุ่ม Gen Z ชูแบรนด์ Jele พอร์ตหลัก 35%
เป้าหมายสำคัญของการ Collaboration ครั้งนี้ เพื่อ (1) ขยายกลุ่มผู้บริโภค Gen Z ซึ่งคิดเป็นสัดส่วนราว 20% ของประชากรไทยทั้งหมด และ (2) เสริมภาพลักษณ์แบรนด์ให้ทันสมัย เหมาะกับคนรุ่นใหม่อยู่เสมอ ทั้งนี้ ผลิตภัณฑ์แบรนด์ Jele ถือเป็นหนึ่งในเสาหลักของบริษัท โดยคิดเป็นสัดส่วนถึง 35% ของรายได้รวมทั้งหมด
แนวโน้ม 3Q26E สดใส รับอานิสงส์ตลาดใน-ต่างประเทศ
บล.ดาโอ (DAOL SEC) ระบุในบทวิเคราะห์ (23 ก.ค. 2026) โดยมีมุมมองเป็นบวกต่อหุ้น SNNP และคาดว่ากำไรในไตรมาส 3/26 (3Q26E) จะเติบโตขยายตัวเมื่อเทียบกับไตรมาสก่อนหน้า (QoQ) โดยมีปัจจัยหนุนสำคัญ ได้แก่:
•รายได้ในประเทศ: ได้แรงส่งจากแคมเปญการตลาดใหม่ๆ ทั้ง Bento x Spider Man (แบรนด์ Bento คิดเป็น 40% ของรายได้รวม), Jele Chewy x Kamu Kamu รวมถึงการรับรู้ผลประโยชน์จากมาตรการ ไทยช่วยไทยพลัส เต็มไตรมาส (ช่องทาง Traditional Trade หรือ TT คิดเป็น 35% ของรายได้ในประเทศ)
•รายได้ต่างประเทศ: ตลาดเวียดนามยังคงขยายตัวอย่างมีนัยสำคัญและโตต่อเนื่อง QoQ
คำแนะนำการลงทุน: คงเป้า 8.00 บาท มองกำไรผ่านจุดต่ำสุดแล้ว
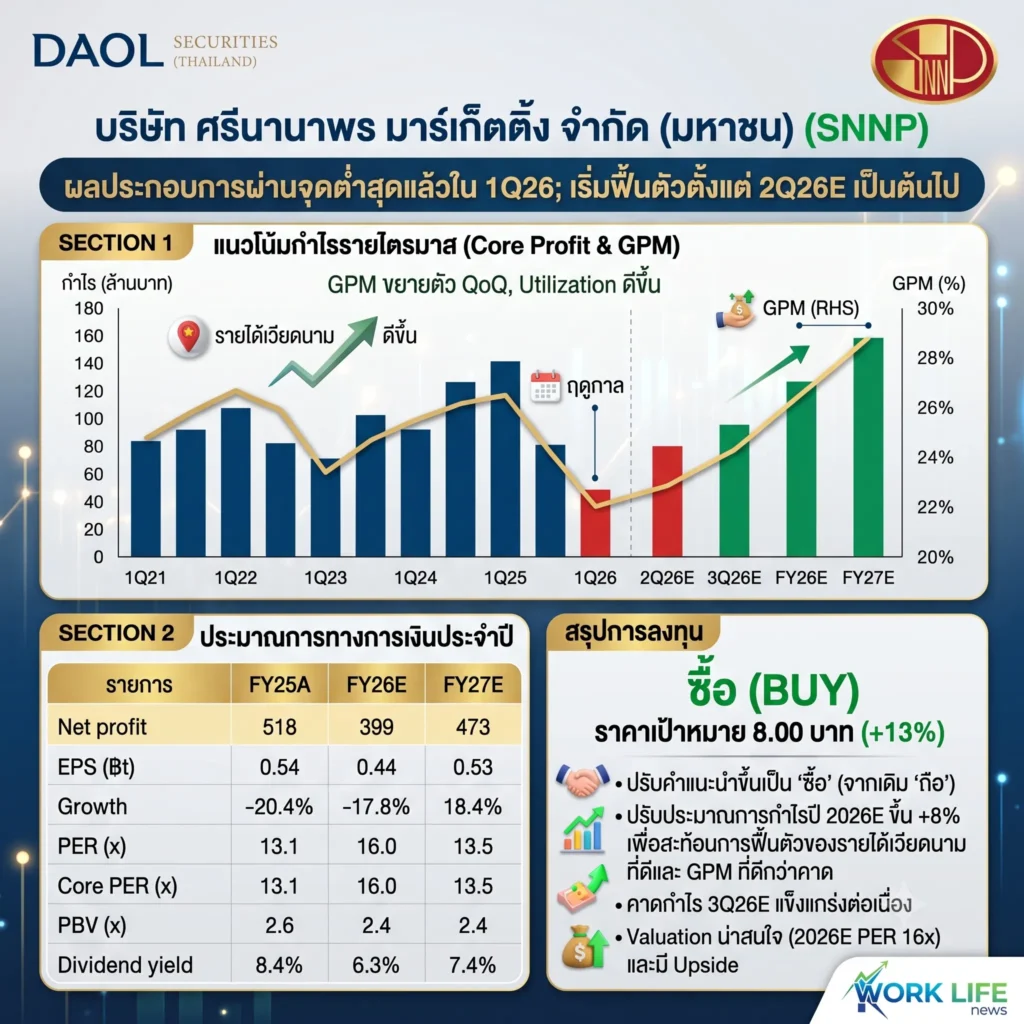
DAOL SEC ยังคงประมาณการกำไรปกติปี 2026E ไว้ที่ 399 ล้านบาท (-23% YoY) โดยประเมินว่าผลประกอบการได้ผ่าน “จุดต่ำสุด (Bottomed out)” ไปแล้วตั้งแต่ไตรมาส 1/26 (1Q26) และจะฟื้นตัวอย่างมีนัยสำคัญตั้งแต่ไตรมาส 2/26 (2Q26E) เป็นต้นไป
•คำแนะนำ: ซื้อ (BUY)
•ราคาเป้าหมาย: 8.00 บาท (อิง 2026E PER 17.7x)
More Stories
บลจ.อเบอร์ดีน เปิดตัวกองทุน “ABRAW-A” ลงทุนในบริษัทชั้นนำในธุรกิจแร่เชิงยุทธศาสตร์
“ทรีนีตี้” มองหุ้นไทยเดือนพ.ย.ช่วงแรกยังอาจถูกกดดัน แนะรอดูความชัดเจนของการเลือกตั้งสหรัฐฯ คัด 10 หุ้นเด่นรับตลาดผันผวน
ATP30 คว้า Outstanding Investor Relations ควบ CGR 4 ดาว “ดีมาก”